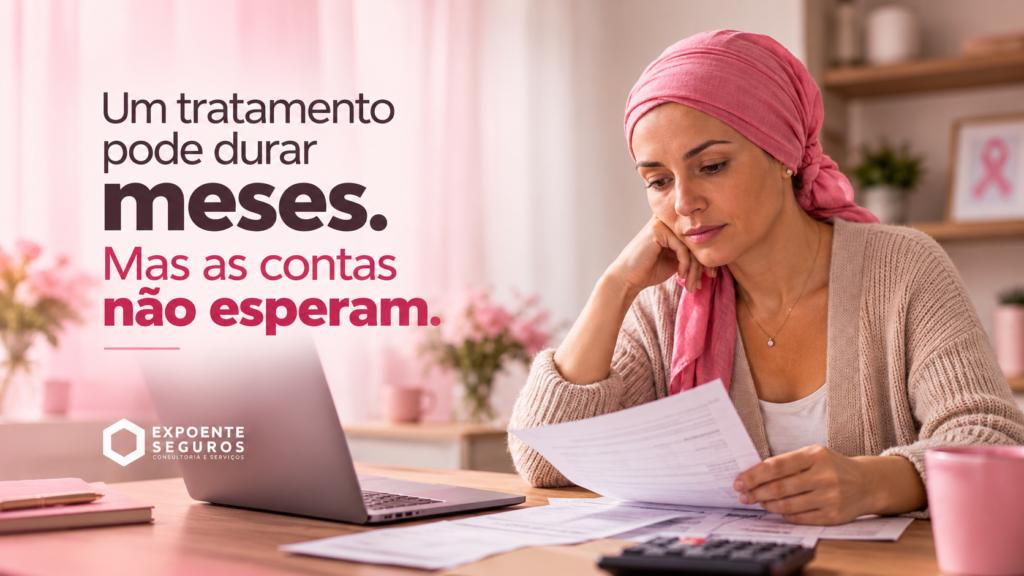
Um tratamento de saúde prolongado pode exigir meses de acompanhamento médico, afastamento do trabalho e mudanças na rotina familiar. Enquanto a atenção está voltada à recuperação, uma questão também precisa ser considerada: como manter os compromissos financeiros quando a renda diminui ou surgem despesas inesperadas?
Cirurgias complexas, acidentes que exigem reabilitação e doenças que demandam acompanhamento contínuo são exemplos de situações que podem comprometer temporariamente a capacidade de trabalhar. Mesmo quando os procedimentos médicos são realizados pelo Sistema Único de Saúde (SUS) ou cobertos por um plano de saúde, os custos indiretos e as obrigações financeiras continuam existindo.
A Expoente Seguros orienta seus clientes sobre a importância do planejamento financeiro e das soluções de proteção pessoal e familiar. Conhecer os recursos disponíveis antes de enfrentar um imprevisto ajuda a compreender quais despesas precisam ser mantidas e quais alternativas podem contribuir para a estabilidade do orçamento.
Como um tratamento de saúde prolongado pode afetar suas finanças?
O impacto financeiro de um tratamento médico não está necessariamente relacionado ao custo dos procedimentos. Em muitas situações, a principal dificuldade surge quando a pessoa precisa reduzir ou interromper suas atividades profissionais.
Um trabalhador autônomo que depende de atendimentos diários para receber seus rendimentos, por exemplo, pode enfrentar uma queda imediata na receita caso precise permanecer afastado por várias semanas.
A situação também pode afetar profissionais com carteira assinada. Dependendo do tempo de afastamento, o trabalhador pode precisar recorrer a benefícios previdenciários cujo valor não corresponde necessariamente à remuneração habitual.
Além da redução de renda, existem despesas que podem aumentar durante o tratamento, como transporte para consultas, alimentação fora de casa, medicamentos e necessidade de ajuda nas atividades domésticas.
Em algumas famílias, outro integrante também precisa reorganizar sua jornada profissional para acompanhar o paciente, ampliando as consequências financeiras.
O principal desafio está na combinação entre rendimentos menores e compromissos que continuam existindo, como aluguel, financiamento imobiliário, alimentação e educação dos filhos.
Quanto um afastamento de seis meses pode representar no orçamento?
Imagine uma família com renda mensal de R$ 7.000 e despesas fixas de R$ 5.500.
Se um dos responsáveis precisar se afastar do trabalho e a renda disponível diminuir para R$ 4.000, a família terá uma diferença mensal de R$ 1.500 entre o dinheiro recebido e as despesas habituais.
Ao longo de seis meses, essa diferença representaria R$ 9.000, sem considerar eventuais gastos adicionais relacionados ao tratamento.
Esse exemplo é ilustrativo, mas demonstra por que a organização financeira deve considerar períodos em que os rendimentos podem ficar temporariamente comprometidos.
Uma reserva de emergência ou uma proteção financeira adequada pode oferecer recursos adicionais para administrar esse momento.
Quais tratamentos de saúde podem exigir afastamento prolongado?
A duração de um tratamento depende da doença, da gravidade do quadro clínico, da resposta do organismo e dos procedimentos indicados pela equipe médica.
Uma cirurgia ortopédica complexa, por exemplo, pode exigir um período de recuperação seguido de fisioterapia e reabilitação. Dependendo das limitações funcionais, o paciente pode precisar interromper determinadas atividades profissionais até recuperar sua capacidade de trabalho.
Pessoas que sofrem acidentes com lesões significativas também podem necessitar de tratamentos realizados em diferentes etapas, incluindo procedimentos cirúrgicos, acompanhamento especializado e reabilitação.
Algumas doenças crônicas exigem cuidados contínuos e, em determinadas circunstâncias, podem provocar períodos de incapacidade temporária.
Entretanto, é importante compreender que a duração do tratamento não determina, por si só, a necessidade de afastamento profissional.
Uma pessoa pode permanecer em acompanhamento médico por meses e continuar trabalhando. Outra pode apresentar limitações que impeçam temporariamente o exercício de sua atividade habitual.
A necessidade de afastamento deve ser avaliada por um profissional de saúde, considerando as características da doença e as exigências do trabalho realizado.
O que acontece com sua renda quando você precisa se afastar do trabalho?
A proteção da renda durante um afastamento depende do vínculo profissional e das condições previdenciárias de cada trabalhador.
No Brasil, empregados contratados pelo regime da Consolidação das Leis do Trabalho (CLT) possuem regras específicas para afastamentos motivados por doença ou acidente.
De modo geral, a empresa é responsável pelo pagamento dos primeiros 15 dias de afastamento por doença do empregado. Quando a incapacidade ultrapassa esse período, pode existir direito ao benefício por incapacidade temporária do Instituto Nacional do Seguro Social (INSS), desde que sejam cumpridos os requisitos legais.
Profissionais autônomos e contribuintes individuais também podem ter direito a benefícios previdenciários, conforme sua condição de segurado e as regras aplicáveis.
Entretanto, o recebimento de um benefício não significa necessariamente a manutenção integral dos rendimentos anteriores.
Para famílias que dependem de uma única fonte de renda, essa diferença pode exigir uma reorganização significativa do orçamento.
Como funciona o benefício por incapacidade temporária do INSS?
O benefício por incapacidade temporária, anteriormente conhecido como auxílio-doença, é destinado aos segurados que comprovem incapacidade temporária para o trabalho ou para sua atividade habitual por mais de 15 dias consecutivos, observadas as regras legais.
A concessão depende da qualidade de segurado, da comprovação da incapacidade e do cumprimento da carência quando exigida.
Existem situações específicas em que a legislação dispensa a carência, como determinados acidentes e doenças previstas nas normas previdenciárias.
A existência de uma doença, entretanto, não garante automaticamente o benefício.
O pedido deve ser realizado pelos canais oficiais do INSS, com a documentação necessária para avaliação.
Conhecer previamente essas condições ajuda o trabalhador a compreender quais recursos poderão estar disponíveis caso precise interromper temporariamente suas atividades.
Como organizar o orçamento para enfrentar um período sem trabalhar?
O planejamento financeiro começa pelo conhecimento das despesas e pela identificação de quanto dinheiro a família precisa para manter suas necessidades essenciais.
O Banco Central do Brasil orienta que o orçamento pessoal considere as receitas, os gastos e os compromissos financeiros, permitindo avaliar como os recursos são utilizados.
Durante um período de redução de renda, despesas como moradia, alimentação, energia elétrica, transporte e medicamentos precisam receber atenção prioritária.
Também é necessário considerar compromissos assumidos anteriormente, como financiamentos, empréstimos e parcelas de consórcio.
A partir desse levantamento, torna-se possível estimar por quanto tempo a família conseguiria manter seu orçamento caso uma fonte de renda fosse interrompida.
Essa análise permite identificar a necessidade de construir uma reserva financeira e avaliar outras formas de proteção.
Qual é a importância de uma reserva de emergência?
A reserva de emergência é uma quantia destinada a situações inesperadas que exigem recursos financeiros, como perda de renda, despesas extraordinárias e afastamentos profissionais.
Diferentemente de um dinheiro reservado para viagens ou aquisição de bens, esse recurso deve estar disponível para necessidades que não podem ser adiadas.
Considere uma família com despesas essenciais de R$ 4.000 por mês. Uma reserva equivalente a seis meses desses gastos corresponderia a R$ 24.000.
Esse valor serve apenas como exemplo. O tamanho adequado da reserva depende das características familiares, da estabilidade profissional e das responsabilidades financeiras existentes.
Profissionais autônomos, por exemplo, podem precisar considerar períodos maiores de proteção devido à variação dos rendimentos.
Também é necessário avaliar onde os recursos serão mantidos, priorizando segurança e facilidade de acesso ao dinheiro.
Entretanto, uma reserva financeira pode não ser suficiente para enfrentar todas as situações. Dependendo do tempo de afastamento e das despesas adicionais, o valor acumulado pode ser utilizado antes do término da recuperação.
Por esse motivo, conhecer outras possibilidades de proteção financeira pode fazer parte do planejamento familiar.
O seguro de vida pode oferecer proteção durante um tratamento de saúde?
O seguro de vida não se limita necessariamente ao pagamento de indenização após o falecimento do segurado.
Segundo a Superintendência de Seguros Privados (SUSEP), existem seguros de pessoas que podem oferecer coberturas relacionadas a doenças graves, incapacidade temporária e internação hospitalar.
Essas modalidades podem contribuir financeiramente quando ocorrem situações expressamente previstas no contrato.
Entretanto, nem todos os seguros de vida incluem essas garantias. A disponibilidade depende do produto, das coberturas contratadas e das condições estabelecidas pela seguradora.
Por isso, compreender o funcionamento de cada modalidade é essencial antes de avaliar sua contratação.
Seguro de vida com cobertura para doenças graves
A cobertura para doenças graves pode prever o pagamento de uma indenização quando o segurado recebe o diagnóstico de uma enfermidade expressamente contemplada no contrato.
As doenças abrangidas e os critérios para caracterização do evento variam conforme o produto oferecido pela seguradora.
Quando a indenização é devida, o recurso pode contribuir para a manutenção das despesas familiares durante o período de tratamento.
É importante esclarecer que o diagnóstico de uma doença não significa, automaticamente, direito ao pagamento. Devem ser observados os requisitos previstos na apólice, incluindo eventuais carências, exclusões e critérios específicos.
Cobertura de diárias por incapacidade temporária
A cobertura de diárias por incapacidade pode oferecer pagamentos durante o período em que o segurado estiver impossibilitado de exercer sua profissão ou ocupação em razão de uma situação coberta.
Essa modalidade pode ser relevante para profissionais autônomos, prestadores de serviços e pessoas cuja renda depende diretamente da capacidade de trabalhar.
Imagine um profissional que precise interromper seus atendimentos durante a recuperação de uma cirurgia.
Se ele possuir uma cobertura válida para aquela condição e cumprir os requisitos contratuais, poderá receber as diárias previstas na apólice.
O valor e o período de indenização dependem das condições contratadas, incluindo franquias, limites e documentação necessária para comprovar a incapacidade.
Cobertura de diárias por internação hospitalar
Outra modalidade disponível no mercado é a cobertura por internação hospitalar.
Nesse caso, a indenização está relacionada ao período de internação do segurado, conforme os critérios e limites previstos no contrato.
Essa proteção possui uma finalidade diferente da cobertura por incapacidade temporária.
Uma pessoa pode realizar tratamento médico durante meses sem precisar permanecer internada. Portanto, a contratação de diárias hospitalares não significa que haverá pagamento durante todo o acompanhamento de saúde.
Conhecer essas diferenças ajuda a avaliar quais riscos cada modalidade de seguro pode proteger.
Qual é a diferença entre plano de saúde e seguro de vida com coberturas em vida?
Embora possam contribuir para a proteção pessoal, o plano de saúde e o seguro de vida possuem finalidades diferentes.
O plano de saúde oferece cobertura assistencial para consultas, exames, procedimentos e tratamentos, conforme a segmentação contratada e as regras estabelecidas pela Agência Nacional de Saúde Suplementar (ANS).
Já o seguro de vida com coberturas em vida pode prever o pagamento de indenizações financeiras quando determinados eventos previstos na apólice acontecem.
Isso significa que uma pessoa pode contar com assistência médica por meio de um plano de saúde e, ainda assim, enfrentar dificuldades para manter as despesas da família caso precise interromper suas atividades profissionais.
Da mesma maneira, o recebimento de uma indenização não substitui o acesso aos tratamentos médicos necessários.
São formas de proteção com objetivos distintos, que podem integrar um planejamento pessoal e familiar de maneira complementar.
Como saber se sua proteção financeira é suficiente?
A avaliação da proteção financeira deve considerar os compromissos existentes e o impacto que uma eventual interrupção de renda poderia causar.
Uma família com filhos, financiamento imobiliário e despesas mensais elevadas pode apresentar necessidades diferentes das de uma pessoa que mora sozinha e possui compromissos financeiros menores.
Além da reserva de emergência, vale verificar os benefícios previdenciários disponíveis e a existência de seguros individuais ou coletivos.
Alguns trabalhadores possuem seguros contratados por meio do empregador e desconhecem quais coberturas estão incluídas.
Também é importante revisar periodicamente os valores de proteção.
Uma apólice contratada antes do nascimento dos filhos ou da aquisição de um imóvel pode não refletir mais as responsabilidades financeiras atuais.
Na Expoente Seguros, a orientação considera as necessidades individuais, a composição familiar e os compromissos financeiros para avaliar alternativas de proteção compatíveis com cada realidade.
É possível contratar um seguro depois de receber o diagnóstico de uma doença?
A contratação de seguros de pessoas está sujeita à análise de risco realizada pela seguradora.
Quando o proponente possui uma condição de saúde previamente diagnosticada, as informações solicitadas durante a contratação precisam ser apresentadas corretamente.
Dependendo do produto e das características do risco, a seguradora poderá avaliar a possibilidade de aceitação e as condições aplicáveis.
É necessário compreender que contratar um seguro após o diagnóstico não significa obter cobertura para aquela doença.
A existência de condições preexistentes pode influenciar a contratação, observadas as regras legais e contratuais.
Por isso, considerar a proteção financeira antes da ocorrência de imprevistos permite conhecer as alternativas disponíveis com maior antecedência.
O que fazer quando o tratamento já começou e a família não possui reserva financeira?
Nem todas as famílias conseguem construir uma reserva antes de enfrentar um problema de saúde.
Quando o tratamento já está em andamento, o primeiro passo é identificar a renda efetivamente disponível e reorganizar as despesas conforme as necessidades atuais.
É importante avaliar os compromissos essenciais, verificar quais pagamentos podem ser renegociados e evitar a contratação de novas dívidas sem compreender sua capacidade de pagamento.
Também vale consultar possíveis benefícios previdenciários e direitos sociais, conforme as condições individuais.
Quem já possui seguro de vida individual ou coletivo pode solicitar informações sobre as coberturas existentes para identificar se algum evento está amparado pela apólice.
A equipe de serviço social de hospitais e unidades de saúde também pode orientar pacientes sobre recursos e programas de assistência disponíveis.
Essa organização não elimina todas as dificuldades financeiras, mas ajuda a identificar prioridades e alternativas durante o período de recuperação.
Perguntas frequentes sobre proteção financeira durante tratamentos de saúde
Como manter as contas em dia durante um tratamento prolongado?
A organização começa pela identificação da renda disponível e das despesas essenciais. Uma reserva de emergência pode ajudar a manter os compromissos financeiros durante o afastamento. Também é importante verificar benefícios previdenciários, seguros já contratados e possibilidades de renegociação de despesas.
O seguro de vida cobre tratamentos de saúde?
O seguro de vida pode oferecer coberturas em vida para eventos específicos, como doenças graves, incapacidade temporária e internação hospitalar. Entretanto, essas coberturas não representam necessariamente o pagamento direto dos tratamentos médicos. As indenizações dependem das condições previstas na apólice.
Quem precisa se afastar por doença tem direito ao INSS?
Segurados que comprovem incapacidade temporária para o trabalho podem ter direito ao benefício por incapacidade temporária, desde que cumpram os requisitos previdenciários. A concessão depende da avaliação da incapacidade e das condições previstas na legislação.
Quanto dinheiro devo guardar para um período sem trabalhar?
O valor depende das despesas essenciais, da estabilidade dos rendimentos e das responsabilidades familiares. O planejamento pode considerar quantos meses seria necessário manter os compromissos financeiros sem depender integralmente da renda habitual.
O seguro de vida pode pagar indenização antes do falecimento?
Sim. Existem seguros de pessoas com coberturas acionadas durante a vida do segurado. Entre as possibilidades estão doenças graves, incapacidade temporária e internação hospitalar, conforme o produto contratado.
O plano de saúde cobre a perda de renda durante um afastamento?
Não é essa a finalidade habitual dos planos de saúde. Eles oferecem cobertura assistencial conforme o contrato e a regulamentação da ANS. A proteção contra determinados impactos financeiros pode depender de benefícios previdenciários, reservas próprias ou seguros com coberturas específicas.
Posso receber benefício do INSS e indenização de um seguro privado?
Em determinadas situações, sim. Os benefícios previdenciários e os seguros privados possuem naturezas e requisitos distintos. O recebimento de um benefício não garante automaticamente o outro, sendo necessário verificar as regras aplicáveis.
Qual é a importância de revisar um seguro de vida?
A revisão permite verificar se as coberturas e os valores contratados continuam compatíveis com as responsabilidades financeiras do segurado. Mudanças na renda, no patrimônio e na composição familiar podem alterar as necessidades de proteção ao longo do tempo.
Como a Expoente Seguros pode ajudar no seu planejamento financeiro?
Um tratamento de saúde prolongado pode exigir mudanças importantes na rotina e na organização financeira. Embora não seja possível antecipar todos os imprevistos, conhecer os recursos disponíveis permite avaliar como proteger o orçamento durante períodos de redução de renda.
A reserva de emergência, os benefícios previdenciários e os seguros com coberturas específicas possuem funções diferentes e podem fazer parte de uma estratégia de proteção pessoal e familiar.
A Expoente Seguros oferece orientação para quem deseja compreender as alternativas de proteção disponíveis, considerando o momento de vida, as responsabilidades financeiras e as necessidades individuais.
Se você deseja avaliar sua proteção financeira e conhecer as coberturas que podem fazer sentido para sua realidade, entre em contato com a Expoente Seguros e solicite uma análise personalizada.