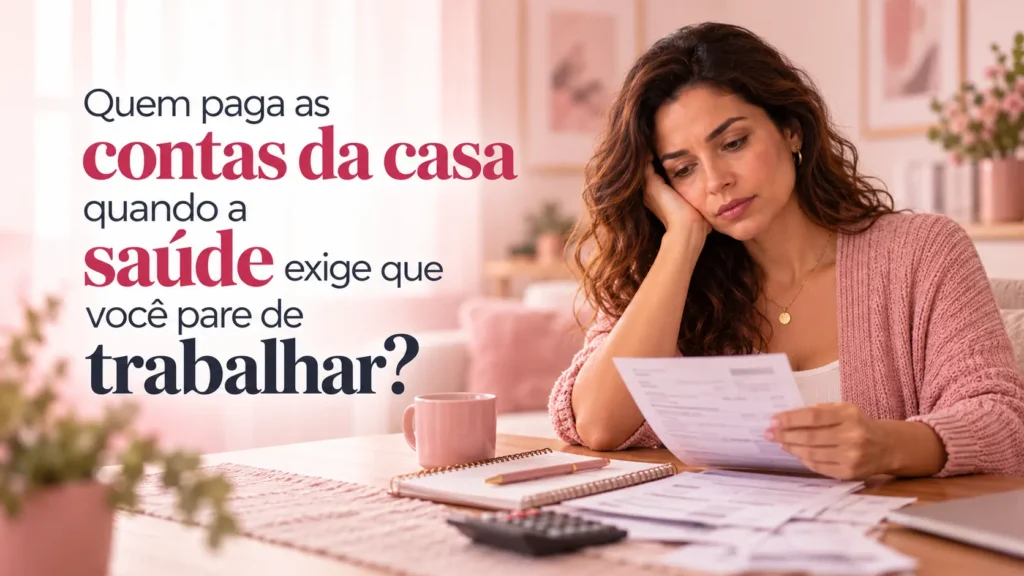
Você já pensou no que aconteceria com as contas da sua casa se precisasse ficar 30, 60 ou 90 dias sem trabalhar? O aluguel ou financiamento continuaria vencendo, assim como as despesas com alimentação, escola, energia elétrica e outras obrigações financeiras. Mas a sua renda permaneceria a mesma?
Um problema de saúde pode exigir afastamento profissional por semanas ou meses. Para quem depende diretamente do próprio trabalho para receber, essa situação pode comprometer o planejamento financeiro da família.
Existem seguros que oferecem coberturas para determinadas situações de incapacidade temporária, doenças graves ou invalidez, conforme as condições contratadas. Esses recursos podem ajudar a reduzir os impactos financeiros de eventos previstos na apólice.
A Expoente Seguros, em Campinas, auxilia seus clientes a avaliar alternativas de proteção financeira, considerando suas atividades profissionais, responsabilidades familiares e necessidades de cobertura. O objetivo é identificar soluções que possam contribuir para a segurança financeira diante de imprevistos.
O que acontece com sua renda quando você precisa se afastar do trabalho?
O impacto financeiro de um afastamento depende da atividade profissional, do vínculo de trabalho e das fontes de renda disponíveis.
Uma pessoa com carteira assinada pode contar com mecanismos de proteção trabalhista e previdenciária, desde que atendidos os requisitos aplicáveis.
Já um profissional autônomo ou empresário pode enfrentar uma situação diferente, principalmente quando sua remuneração depende diretamente dos serviços prestados.
Imagine um dentista que precisa interromper os atendimentos durante dois meses para realizar um tratamento de saúde. Mesmo sem receber pelos procedimentos que deixou de realizar, ele poderá continuar tendo despesas pessoais e custos relacionados à sua atividade profissional.
O mesmo pode acontecer com consultores, representantes comerciais, profissionais da beleza e outros trabalhadores cuja receita depende de sua capacidade de exercer a profissão.
O problema não está apenas no custo do tratamento. Está também na possibilidade de perder parte da renda justamente quando surgem novas despesas.
Por isso, a proteção financeira deve considerar não apenas os gastos médicos, mas também as consequências de uma interrupção temporária do trabalho.
Existe seguro para quem precisa parar de trabalhar por motivo de saúde?
Sim. Existem seguros de pessoas que podem oferecer cobertura para incapacidade temporária, observando os riscos previstos no contrato.
Uma das modalidades conhecidas é a cobertura de Diárias por Incapacidade Temporária, frequentemente identificada pela sigla DIT.
Esse tipo de proteção prevê o pagamento de valores diários quando o segurado fica impossibilitado de exercer sua profissão ou ocupação em decorrência de um evento coberto, durante o período reconhecido conforme as condições da apólice.
A cobertura pode ser disponibilizada em determinados produtos de seguro de pessoas, inclusive como uma garantia adicional associada ao seguro de vida.
Entretanto, é importante verificar se o contrato contempla afastamentos decorrentes de doenças, acidentes ou ambos.
Também existem critérios relacionados à profissão exercida, à comprovação da incapacidade, à duração do afastamento e aos limites de indenização.
Não basta apresentar um atestado médico para garantir automaticamente o pagamento. A seguradora precisa analisar o evento e a documentação de acordo com as condições contratadas.
Como funciona o seguro por incapacidade temporária?
O seguro com cobertura de incapacidade temporária é uma forma de proteção financeira voltada a situações em que o segurado não consegue exercer sua atividade profissional por determinado período.
Na contratação, são estabelecidas as condições de cobertura e os valores previstos para os eventos segurados.
Se ocorrer uma incapacidade contemplada pela apólice, o segurado poderá solicitar a indenização, apresentando a documentação exigida.
O pagamento dependerá da análise da seguradora, dos critérios de caracterização da incapacidade e dos limites contratados.
O que são as diárias por incapacidade temporária?
As diárias representam valores definidos na contratação que podem ser pagos pelos dias de incapacidade reconhecidos, respeitadas as regras do seguro.
Considere um exemplo hipotético de uma cobertura com diária de R$ 200 e afastamento de 30 dias.
Se o contrato estabelecer uma franquia de sete dias e os demais critérios forem cumpridos, a quantidade de dias indenizáveis poderá ser de 23, resultando em R$ 4.600.
Esse cálculo tem finalidade exclusivamente ilustrativa. A forma de apuração, os períodos de franquia, os limites e os riscos cobertos variam entre produtos.
Além disso, algumas apólices estabelecem limites máximos por evento ou por período de vigência.
Por isso, o valor da diária deve ser avaliado junto às demais condições contratuais.
Seguro de vida pode proteger você enquanto está vivo?
Sim. Embora muitas pessoas associem o seguro de vida exclusivamente ao falecimento do segurado, determinados produtos também oferecem coberturas relacionadas a eventos que podem acontecer durante a vida.
Dependendo da contratação, podem existir garantias para invalidez, diagnóstico de doenças graves e incapacidade temporária.
Cada uma possui finalidade e critérios próprios.
A cobertura para incapacidade temporária está relacionada à impossibilidade de exercer a atividade profissional durante determinado período, quando decorrente de evento previsto no contrato.
Já a cobertura para doenças graves pode prever uma indenização diante do diagnóstico de enfermidades especificamente estabelecidas na apólice, desde que cumpridos os critérios contratuais.
As coberturas de invalidez, por sua vez, estão relacionadas a situações de incapacidade permanente definidas no seguro.
Essas garantias não são equivalentes e não devem ser confundidas.
Uma pessoa pode precisar ficar temporariamente afastada do trabalho sem apresentar invalidez permanente ou uma doença contemplada pela cobertura de doenças graves.
Por isso, a escolha do seguro precisa considerar quais situações representam maior risco para a estabilidade financeira do segurado e de sua família.
O auxílio do INSS é suficiente para manter as contas da casa?
O Instituto Nacional do Seguro Social oferece o auxílio por incapacidade temporária, anteriormente conhecido como auxílio-doença, para segurados que atendam aos requisitos previdenciários.
Em regra, o benefício exige comprovação de incapacidade temporária para o trabalho ou atividade habitual por mais de 15 dias consecutivos, qualidade de segurado e cumprimento da carência aplicável, quando exigida.
O benefício não é concedido automaticamente apenas pela existência de uma doença. É necessário comprovar a incapacidade laboral e atender às demais condições estabelecidas pela legislação.
O valor recebido também segue regras de cálculo próprias, o que significa que não corresponde necessariamente à renda habitual do trabalhador.
Para avaliar se esse benefício seria suficiente, é importante comparar o valor potencialmente disponível com as despesas mensais da família.
Imagine uma pessoa que possui compromissos financeiros de R$ 5 mil por mês. Se, durante um afastamento, sua renda disponível for inferior a esse montante, será necessário utilizar reservas ou encontrar outras fontes de recursos para cobrir a diferença.
O seguro privado pode ser considerado como uma proteção complementar, conforme as condições de contratação.
Vale destacar que a possibilidade de receber indenização de um seguro privado e benefício previdenciário deve ser analisada conforme as regras de cada produto e benefício.
Por que profissionais autônomos e liberais precisam avaliar a proteção de renda?
Para muitos profissionais, a capacidade de trabalhar está diretamente ligada à geração de receita.
Um psicólogo que recebe por consulta, um fisioterapeuta que realiza atendimentos particulares ou um profissional autônomo que depende da execução de serviços pode ter dificuldades para manter o mesmo faturamento durante um afastamento.
Além das despesas pessoais, alguns profissionais precisam continuar pagando custos relacionados à atividade, como aluguel de consultório, sistemas, equipamentos e compromissos com fornecedores.
Nessas situações, uma interrupção temporária pode afetar tanto as finanças familiares quanto a organização do negócio.
A avaliação de um seguro com cobertura para incapacidade temporária deve considerar o tipo de atividade exercida e a elegibilidade profissional prevista pela seguradora.
Nem todas as profissões ou modalidades de trabalho são aceitas nas mesmas condições. Além disso, determinadas coberturas podem apresentar limitações relacionadas aos riscos ocupacionais.
Por isso, é importante informar corretamente a atividade profissional no momento da contratação.
Como calcular quanto sua família precisaria durante um afastamento?
Antes de escolher uma cobertura, é importante compreender quanto dinheiro seria necessário para manter as principais despesas durante um período sem trabalhar.
O primeiro passo é identificar os gastos mensais que continuariam existindo mesmo com a interrupção da renda.
Entre eles estão despesas com moradia, alimentação, transporte, educação, compromissos financeiros e outras obrigações recorrentes.
Depois, vale avaliar quais receitas permaneceriam disponíveis durante o afastamento.
Uma família com duas fontes de renda pode enfrentar uma situação diferente daquela que depende de apenas um responsável financeiro.
Também é importante considerar as reservas disponíveis e a possibilidade de acesso a benefícios previdenciários.
Imagine uma família com despesas essenciais de R$ 6 mil e renda garantida de R$ 2 mil durante determinado afastamento.
Nesse cenário hipotético, existiria uma diferença mensal de R$ 4 mil que precisaria ser coberta por reservas ou outras fontes de recursos.
Esse levantamento ajuda a dimensionar as necessidades financeiras e pode orientar a comparação entre diferentes coberturas.
O valor efetivamente segurável, entretanto, dependerá dos critérios da seguradora, da atividade profissional e das condições do produto escolhido.
O que verificar antes de contratar um seguro para afastamento do trabalho?
O preço não deve ser o único fator considerado na escolha de um seguro.
É necessário compreender quais eventos podem gerar indenização e quais situações estão excluídas.
Uma cobertura limitada a acidentes pessoais, por exemplo, pode não oferecer proteção para um afastamento provocado por doença.
Também é importante verificar o período de franquia, que corresponde ao intervalo estabelecido no contrato antes do início da contagem dos dias indenizáveis, conforme as regras do produto.
Outro ponto é a carência, quando aplicável, que pode estabelecer um prazo após o início da contratação durante o qual determinados eventos ainda não estarão cobertos.
As condições para comprovação da incapacidade, o limite de diárias, os valores segurados e as restrições relacionadas à profissão também precisam ser avaliados.
Ao comparar propostas, é importante identificar quais riscos estão efetivamente protegidos e se as coberturas correspondem às necessidades financeiras de quem está contratando.
Como a Expoente Seguros pode ajudar a proteger sua renda?
Quem depende do próprio trabalho para manter as contas precisa considerar o impacto financeiro de um possível afastamento.
A Expoente Seguros, em Campinas, auxilia seus clientes na avaliação de diferentes modalidades de proteção, considerando o perfil profissional, os compromissos financeiros e as características dos produtos disponíveis.
Essa análise permite comparar alternativas de seguro de vida e coberturas adicionais, quando oferecidas pelas seguradoras parceiras, para identificar opções compatíveis com os objetivos do segurado.
A escolha deve considerar os valores de proteção, os riscos cobertos e as condições de utilização, evitando contratações baseadas apenas no preço.
Perguntas frequentes sobre seguro para afastamento do trabalho
Existe seguro que paga quando a pessoa fica doente e não pode trabalhar?
Sim. Determinados seguros de pessoas oferecem cobertura para incapacidade temporária decorrente de doenças ou acidentes, conforme os riscos previstos na apólice. O pagamento depende da caracterização do evento coberto e do cumprimento das condições contratuais.
Seguro de vida cobre afastamento por doença?
Pode cobrir, desde que exista uma garantia contratada que contemple essa situação. A cobertura básica de morte não representa automaticamente proteção para afastamento temporário por doença.
Autônomos podem contratar seguro por incapacidade temporária?
Sim, desde que atendam aos critérios de aceitação do produto. A atividade profissional, as condições de saúde declaradas e outras informações exigidas pela seguradora podem influenciar a contratação.
O seguro paga desde o primeiro dia de afastamento?
Não necessariamente. Alguns contratos estabelecem períodos de franquia, durante os quais não há pagamento de diárias. É necessário verificar as condições específicas da cobertura.
Quem recebe benefício do INSS também pode ter seguro privado?
É possível possuir benefício previdenciário e seguro privado, mas o direito aos respectivos pagamentos depende das regras de cada benefício e contrato. A análise deve ser individualizada.
Qual é a diferença entre seguro para doenças graves e incapacidade temporária?
A cobertura para doenças graves pode prever indenização diante do diagnóstico de doenças expressamente contempladas no contrato. Já a cobertura para incapacidade temporária está relacionada à impossibilidade de exercer a atividade profissional em razão de eventos cobertos, respeitadas as condições da apólice.
Quanto custa um seguro para proteger a renda?
O custo varia conforme fatores como idade, atividade profissional, coberturas, valores segurados e critérios de aceitação da seguradora. Uma cotação personalizada permite comparar as opções disponíveis.
Se sua renda parasse amanhã, por quanto tempo sua família conseguiria manter as contas?
Uma doença ou um acidente pode comprometer temporariamente a capacidade de trabalhar. Quando a renda depende diretamente da atividade profissional, o impacto pode atingir todo o orçamento familiar.
Planejar a proteção financeira significa avaliar antecipadamente como lidar com essas situações, considerando reservas, benefícios disponíveis e alternativas de seguro.
A Expoente Seguros pode ajudar você a avaliar opções de seguro de vida e coberturas para incapacidade, conforme os produtos disponíveis e seu perfil profissional.
Entre em contato e solicite uma cotação personalizada para entender quais alternativas podem contribuir para a proteção da sua renda e da sua família.